Domain mitbringsl.de kaufen?
Wir ziehen mit dem Projekt
mitbringsl.de um.
Sind Sie am Kauf der Domain
mitbringsl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mitbringsl.de kaufen?
Warum zahlt man Einkommensteuer?
Man zahlt Einkommensteuer, um die öffentlichen Ausgaben der Regierung zu finanzieren, wie z.B. Bildung, Gesundheitswesen, Infrastruktur und soziale Sicherheitsnetze. Durch die Einkommensteuer wird auch die Umverteilung von Einkommen und Vermögen in der Gesellschaft unterstützt, um soziale Ungleichheiten zu verringern. Sie dient auch dazu, die Wirtschaft zu stabilisieren und das Wachstum zu fördern, indem sie die öffentlichen Investitionen finanziert. Zudem trägt die Einkommensteuer dazu bei, das Gemeinwohl zu fördern und das Funktionieren des Staates zu gewährleisten. **
Wer zahlt die Einkommensteuer?
Die Einkommensteuer wird von natürlichen Personen gezahlt, die ein Einkommen erzielen, das über dem steuerlichen Freibetrag liegt. Dies betrifft Arbeitnehmer, Selbstständige, Rentner und andere Einkommensbezieher. Die Höhe der Einkommensteuer richtet sich nach der Höhe des Einkommens und wird vom Finanzamt festgesetzt. Unternehmen zahlen hingegen die Körperschaftsteuer auf ihre Gewinne. In Deutschland ist das Steuersystem progressiv gestaltet, das bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen müssen. **
Ähnliche Suchbegriffe für Einkommensteuer-Sammelbescheinigung
Top-Angebote
Produkte zum Begriff Einkommensteuer-Sammelbescheinigung:
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer unterliegt der Einkommensteuer?
Die Einkommensteuer unterliegen natürliche Personen, die in Deutschland ihren Wohnsitz oder gewöhnlichen Aufenthalt haben. Dies betrifft sowohl Arbeitnehmer als auch Selbstständige, Rentner und andere Einkommensbezieher. Auch Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte können der Einkommensteuer unterliegen. Es gibt jedoch bestimmte Freibeträge und Freigrenzen, bis zu denen keine Einkommensteuer gezahlt werden muss. Letztendlich hängt die genaue Höhe der Einkommensteuer von der Höhe des Einkommens und den individuellen steuerlichen Gegebenheiten ab. **
-
Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **
-
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
-
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Einkommensteuer-Sammelbescheinigung:
-
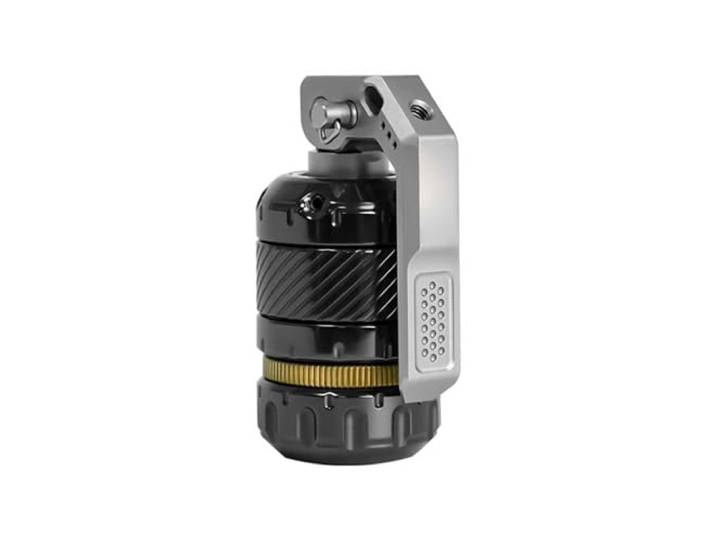
YXHGNNS Legierung Ratschenrad Spielzeug, Multifunktions Metall Stress Relief Spielzeug Portable Haptic Slider Spielzeug, Geschenke für Vater und FreundYXHGNNS Legierung Ratschenrad Spielzeug, Multifunktions Metall Stress Relief Spielzeug Portable Haptic Slider Spielzeug, Geschenke für Vater und Freund. Das gesamte Produkt ist aus legiertem Material gefertigt, robust und langlebig. Es hat das richtige Gewicht, um es in der Hand zu halten, ist aber nicht zu sperrig. Das Produkt ist aus mehreren Teilen zusammengesetzt, von denen jedes maschinell bearbeitet wurde. Die Oberfläche des Produkts ist glatt, und es ist angenehmer zu berühren. Diese entspannenden Mini-Spielzeuge sind tragbar und klein genug, um mit einer Hand zu spielen. Auf diese Weise können Sie diese zarten Spielzeuge leicht in Ihrer Tasche aufbewahren. Die robuste Struktur und der leise Betrieb machen es zu einer idealen, diskreten Wahl für Arbeitsplätze, Klassenzimmer und öffentliche Verkehrsmittel. Großartiges Spielzeug für Reizbarkeit, Angst, Konzentration, Autismus, Beendigung schlechter Angewohnheiten, mit Zappelphilipp werden Sie in der Lage sein, unerwünschte Gewohnheiten wie Nägelkauen zu zügeln.469,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
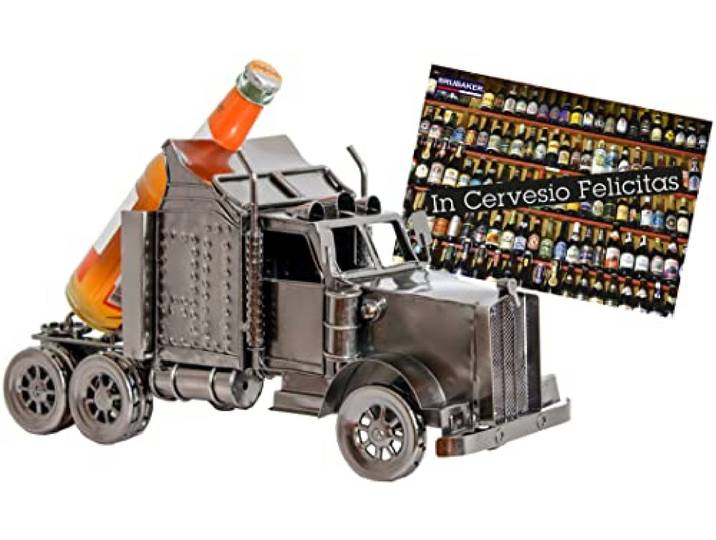
BRUBAKER Wein- und Bierflaschenhalter, Statue, LKW, Skulpturen und Figuren, Dekoration & Vintage-Weinregale und Ständer, Geschenke DekorationBRUBAKER Wein- und Bierflaschenhalter, Statue, LKW, Skulpturen und Figuren, Dekoration & Vintage-Weinregale und Ständer, Geschenke Dekoration. Handgefertigt und geschweißt aus recyceltem Metall Höhe: 20,0 cm ohne Flasche, Länge: 39,0 cm, Breite: 11,4 cm Max. Flaschendurchmesser: 6,3 cm Ein tolles Geschenk für jeden Anlass LKW wird ohne Flasche geliefert Farbe:Silber211,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum zahlt man Einkommensteuer?
Man zahlt Einkommensteuer, um die öffentlichen Ausgaben der Regierung zu finanzieren, wie z.B. Bildung, Gesundheitswesen, Infrastruktur und soziale Sicherheitsnetze. Durch die Einkommensteuer wird auch die Umverteilung von Einkommen und Vermögen in der Gesellschaft unterstützt, um soziale Ungleichheiten zu verringern. Sie dient auch dazu, die Wirtschaft zu stabilisieren und das Wachstum zu fördern, indem sie die öffentlichen Investitionen finanziert. Zudem trägt die Einkommensteuer dazu bei, das Gemeinwohl zu fördern und das Funktionieren des Staates zu gewährleisten. **
-
Wer zahlt die Einkommensteuer?
Die Einkommensteuer wird von natürlichen Personen gezahlt, die ein Einkommen erzielen, das über dem steuerlichen Freibetrag liegt. Dies betrifft Arbeitnehmer, Selbstständige, Rentner und andere Einkommensbezieher. Die Höhe der Einkommensteuer richtet sich nach der Höhe des Einkommens und wird vom Finanzamt festgesetzt. Unternehmen zahlen hingegen die Körperschaftsteuer auf ihre Gewinne. In Deutschland ist das Steuersystem progressiv gestaltet, das bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen müssen. **
-
Wer unterliegt der Einkommensteuer?
Die Einkommensteuer unterliegen natürliche Personen, die in Deutschland ihren Wohnsitz oder gewöhnlichen Aufenthalt haben. Dies betrifft sowohl Arbeitnehmer als auch Selbstständige, Rentner und andere Einkommensbezieher. Auch Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte können der Einkommensteuer unterliegen. Es gibt jedoch bestimmte Freibeträge und Freigrenzen, bis zu denen keine Einkommensteuer gezahlt werden muss. Letztendlich hängt die genaue Höhe der Einkommensteuer von der Höhe des Einkommens und den individuellen steuerlichen Gegebenheiten ab. **
-
Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **
Ähnliche Suchbegriffe für Einkommensteuer-Sammelbescheinigung
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
-
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **
-
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.